Kira kos pengacuan tamparan seunit dengan menambahkan semua kos yang diperuntukkan pada tempoh pengeluaran yang ditetapkan, kemudian bahagikan dengan bekas yang lulus semakan penerimaan yang dipersetujui dalam tempoh yang sama. Sertakan resin yang digunakan oleh kilat dan penolakan, elektrik, buruh berbayar, overhed mesin dan peruntukan alatan. Harga bahan yang rendah atau kitaran kering yang cepat bermakna sedikit jika output yang diterima jatuh.

Anggaran kos seunit harus memenuhi soalan daripada pembelian dan pengeluaran. Ke mana perginya resin? Meter yang manakah dibaca? Adakah masa terbiar berbayar dikira? Berapa botol yang lulus pemeriksaan? Kaedah ini menjadikan soalan tersebut terjawab tanpa berpura-pura ada harga sejagat bagi setiap botol.
Mulakan dengan satu sempadan pengeluaran
“Kos setiap botol” tidak lengkap sehingga botol dan sempadan perakaunan dinamakan. Bekas yang diambil terus daripada acuan adalah berbeza daripada bekas yang telah dipangkas, diuji bocor dan dibungkus. Jika sebut harga menjanjikan unit yang boleh dijual, penyebut harus sepadan dengan janji tersebut. Kira unit yang diterima di titik keluar yang dipersetujui dan senaraikan setiap operasi hiliran yang dibayar dalam pengangka.
Pilih tempoh praktikal: satu syif untuk percubaan, keseluruhan pesanan untuk siaran komersial atau sebulan untuk keluarga produk yang stabil. Catat cap masa mula dan tamat. Anjakan gaji lapan jam mungkin mempunyai tujuh jam acuan sebenar selepas rehat bukan pengeluaran dan berhenti. Buruh dan overhed masih boleh digunakan untuk semua lapan jam yang ditempah. Tunjukkan kedua-dua jam dan bukannya memilih jam yang lebih menyanjung.
Tentukan apa yang termasuk dalam sel mesin. Adakah resin dimasukkan ke dalam penyemperit? Adakah sel termasuk pemampat, penyejuk, pengisar, stesen pemangkasan dan penguji kebocoran? Pembeli yang membandingkan dua tawaran memerlukan sempadan yang sama untuk kedua-duanya. Jika satu lembaran kos termasuk udara termampat kilang dan satu lagi menganggapnya sebagai percuma, perbezaannya adalah perakaunan, tidak semestinya kecekapan mesin.
Penerimaan lulus pertama biasanya merupakan langkah operasi yang paling bersih. Botol yang ditolak yang diolah semula menjadi bahagian yang boleh dijual boleh direkodkan secara berasingan, dengan kos kerja semula yang ditambah. Jangan kira ia sebagai kedua-dua botol asli yang baik dan botol yang dipulihkan kemudian. Bahagian yang dihasilkan sebelum tempoh tetapi diperiksa semasa ia memerlukan pelarasan pembukaan-kerja-dalam-proses.
Campuran produk penting. Jika mesin menjalankan 500 ml, 1 L dan 2 L bekas dalam satu syif, satu purata campuran menyembunyikan bahan dan perbezaan kitaran. Catatkan setiap semakan produk, bahan, warna dan acuan secara berasingan jika boleh. Peruntukkan kos yang benar-benar dikongsi mengikut peraturan yang dinyatakan, seperti waktu mesin yang diduduki, dan bukannya menyebarkannya secara sama rata ke seluruh produk dengan permintaan yang berbeza.
Untuk pemilihan peralatan, bandingkan lembaran kerja ini dengan petikan mesin dan skop terperincinya. Sebut harga pembelian mengenal pasti peralatan dan perkhidmatan yang dibekalkan. Lembaran kos pembuatan menganggarkan kos berulang untuk membuat bekas yang diterima pada konfigurasi yang ditetapkan. Mereka menjawab keputusan yang berkaitan tetapi berbeza.
Kos resin bermula pada corong, bukan pada botol siap
Jisim bersih bahagian siap hanyalah satu destinasi untuk bahan. Pengacuan tamparan penyemperitan juga menghasilkan kilat pada leher, ekor dan garisan perpisahan; pembersihan permulaan, bekas yang ditolak dan bahan pembersihan talian boleh menambah kerugian lagi. Darabkan berat botol bersih dengan kiraan yang diterima dan hasilnya boleh mengecilkan resin yang dibeli. Angka terkuat datang daripada inventori pembukaan yang ditimbang, penambahan yang didokumenkan dan inventori penutup yang ditimbang.
Jisim kasar setiap unit acuan = bahan yang diproses semasa larian ÷ jumlah unit acuan
Timbang acuan yang tidak dipangkas apabila prosesnya stabil. Asingkan botol dari kilat atas dan bawah, kemudian timbang setiap aliran. Rekod pembersihan dan tolak berat secara berasingan. Jika pengisar mengembalikan trim kepada proses, simpan keseimbangan jisim untuk bahan pulih; pengisar tidak mengubah sekerap menjadi input kos sifar. Ia menggunakan elektrik, memerlukan pengendalian dan mesti sesuai dengan spesifikasi bahan yang diluluskan.
Lembaran kerja yang betul membezakan resin yang dibeli daripada bahan yang diedarkan secara dalaman. Jika 20 kg trim dikisar dan kemudian dimasukkan semula ke dalam kerja, menolak 20 kg sebagai kredit tunai segera akan melebih-lebihkan penjimatan jika bahan tersebut kekal dalam inventori atau tidak boleh digunakan. Kira input dara dan kitar semula yang diluluskan, inventori pembukaan yang boleh digunakan, inventori penutup dan sebarang kredit jualan sekerap yang disahkan. Kerja semula dan kehilangan pencemaran memerlukan rekod mereka sendiri.
Jangan potong keseluruhan berat parison sebelum memeriksa bahagian tersebut. Kinggle'spanduan pengaturcaraan parisonmenerangkan bahawa kawalan celah mati boleh meletakkan bahan di sudut, pemegang, bahu dan kawasan picit tanpa menebalkan bekas penuh. Sasaran praktikal ialah bahagian paling ringan yang boleh diulang yang melepasi ujian dinding minimum dan kefungsian yang diluluskan, bukan sampel terpencil yang paling ringan.
Penghakiman itu memerlukan ukuran. Bandingkan peta ketebalan di lokasi tetap, berat bahagian, berat kilat, hasil ujian kebocoran dan sebarang ujian jatuh atau beban yang diperlukan. Purata berat yang lebih rendah dengan sudut kritikal yang nipis boleh meningkatkan kos penolakan. Reka bentuk yang lebih berat sedikit dengan proses hantaran yang stabil mungkin kos lebih murah bagi setiap botol yang diterima. Tangkap semakan resipi dan lot resin supaya penambahbaikan kekal dapat dikesan selepas perubahan bahan.
Bahan sangat sensitif terhadap penyebut. Jika penggunaan resin kasar kekal tidak berubah semasa hasil lulus pertama merosot, kos setiap unit yang diterima meningkat walaupun sebelum buruh atau kuasa berubah. Loji yang hanya merekodkan "kg setiap botol acuan" terlepas kesan komersial itu. Kekalkan kedua-dua angka: kg setiap pengacuan kasar untuk kawalan proses dan kg setiap botol yang diterima untuk pengekosan.
Ukur elektrik dan masa berbayar pada larian yang sama
Kos tenaga diukur dalam kilowatt-jam, bukan kilowatt. Angka kuasa katalog bukanlah invois elektrik yang lengkap. Baca meter pada permulaan dan akhir tempoh, tolak bacaan permulaan, dan darab kWj yang diukur dengan tarif yang dikenakan. Jika meter berfungsi untuk beberapa mesin, gunakan peruntukan atau submeter yang didokumenkan. Perhatikan sama ada pemampat, penyejuk, pengisar, robot dan peralatan pemeriksaan berada di dalam sempadan elektrik.
Cadangan industriEUROMAP 46.2, "Penentuan Penggunaan Tenaga Berkaitan Produk", mentakrifkan kaedah untuk mesin pengacuan tamparan penyemperitan tertentu yang membuat produk tertentu dengan acuan tertentu. Keadaan produk dan acuan itu adalah pengajaran yang berguna untuk perbandingan kos. Nombor tenaga generik tidak boleh menggantikan ukuran untuk botol dan proses yang dimaksudkan. Peralihan ilustrasi ini tidak didakwa mengikut keseluruhan prosedur EUROMAP.
Untuk lejar pengeluaran, rekodkan sempadan meter dan tempoh operasi stabil produk. Ukur tenaga haba, menunggu dan tukar ganti secara berasingan jika keputusan berkenaan dengan keseluruhan pesanan. Sampel jangka pendek yang stabil menerangkan tingkah laku semasa pengeluaran, manakala invois pesanan mesti menyerap waktu tidak produktif yang dibayar oleh pesanan tersebut. Jangan gunakan kadar kWj berjalan stabil pada tempoh terbiar tanpa bukti.
Kos buruh berbayar = jam dibayar × kos buruh setiap jam dimuatkan
Buruh memerlukan sempadannya sendiri. Dua operator yang ditugaskan membayar untuk syif lapan jam mewakili 16 jam orang berbayar, walaupun jika akhbar itu membentuk selama tujuh jam. Jika satu operator juga menyediakan talian lain, peruntukkan masa yang didokumenkan dan bukannya mengecas kedua-dua talian untuk syif penuh. Kadar buruh yang dimuatkan mungkin termasuk faedah dan caj gaji jika itulah cara belanjawan kilang berfungsi. Pastikan definisinya konsisten merentas alternatif.
Udara termampat dan air penyejuk mudah diketepikan kerana ia datang dari utiliti loji kongsi. Caj mereka sekali: melalui penggunaan submeter, peruntukan yang boleh dipertahankan atau kadar overhed utiliti yang dilabel dengan jelas. ThePanduan keperluan utiliti Kingglemengenal pasti maklumat projek untuk ditentukan. Ia tidak boleh menggantikan tarif sebenar pembeli, kecekapan pemampat atau beban penyejuk.
Bandingkan tenaga pada unit yang diterima serta waktu mesin. Tetapan yang lebih pantas yang meningkatkan penolakan boleh menurunkan kWj setiap pengacuan kasar tetapi meningkatkan kWj setiap botol yang baik. Kiraan kualiti tergolong di sebelah bacaan meter, diambil alih tetingkap dan produk yang sama. Simpan sempadan meter dan rekod pemeriksaan bahagian bersama apabila resipi berubah.
Peruntukkan perkakas, overhed dan tukar ganti tanpa mengira dua kali
Tooling tidak percuma kerana invoisnya telah dibayar bulan lepas. Acuan, pengubahsuaian kepala mati atau lekapan khusus produk boleh diperuntukkan ke atas volum perancangan yang diluluskan, jangkaan jam pengeluaran boleh guna atau rizab per syif yang didokumenkan. Rawatan bergantung pada dasar perakaunan dan sama ada alat itu didedikasikan untuk satu pelanggan. Nyatakan kaedah dan andaian hayat sebelum membentangkan keputusan setiap bekas.
Jangan caj harga pembelian penuh acuan kepada botol hari pertama dan kemudian teruskan mengecaj elaun perkakas penuh setiap syif. Jangan tambah susut nilai mesin yang berasingan jika kadar overhed mesin setiap jam sudah mengandunginya. Baca huraian akaun. “Overhed” mesti menyatakan sama ada ia meliputi susut nilai, ruang lantai, penyeliaan, penyelenggaraan, utiliti dan pembiayaan.
Lembaran pesanan praktikal boleh menggunakan jam mesin yang ditempah untuk overhed dan elaun tetap untuk acuan khusus. Jika elaun itu ialah $30 untuk syif, angka tersebut adalah input perakaunan, bukan tuntutan tentang setiap kos acuan. Contoh ilustrasi di bawah menggunakan andaian itu dengan tepat dan menyenaraikan overhed, buruh, elektrik dan perkakas sebagai talian tidak bertindih.
Pertukaran menghasilkan dua kos. Juruteknik menghabiskan masa berbayar memasang dan membuktikan acuan, dan sel kehilangan peluang untuk membuat botol yang diterima. Yang pertama tergolong dalam buruh yang ditugaskan; yang kedua muncul melalui lebih sedikit unit yang diterima manakala kos mesin yang ditempah diteruskan. Menambah amaun "untung hilang" yang berasingan pada kos pembuatan mungkin mengira kapasiti hilang dua kali. Laporkan kehilangan sumbangan secara berasingan jika kes perniagaan memerlukannya.
Pembersihan permulaan dan pemeriksaan kali pertama tergolong dalam perintah yang menyebabkannya. Pesanan singkat mungkin berharga lebih mahal bagi setiap botol yang diterima daripada jangka panjang yang stabil dengan resin dan peralatan yang sama. Kuantiti sebut harga hendaklah dikaitkan dengan panjang kempen yang realistik. Jika kerja berkongsi persediaan, peruntukkannya mengikut peraturan yang jelas dan bukannya menyembunyikannya dalam mana-mana kerja yang dijalankan dahulu.
Penyelenggaraan memerlukan penjagaan yang sama. Penyelenggaraan rutin boleh dikenakan dalam overhed setiap jam. Pembaikan alat yang luar biasa yang disebabkan oleh kerja tertentu mungkin dimiliki secara langsung oleh kerja itu. Untuk perbandingan perolehan, tanya kos alat dan alat ganti yang mana yang termasuk dalam tawaran pembekal dan yang kekal dengan kilang selepas pentauliahan.
Peraturan peruntukan boleh mengubah kos yang dilaporkan tanpa mengubah proses fizikal. Kekalkan papan pemuka fizikal di sebelah helaian kewangan: kg kasar diproses, kWj, jam orang berbayar, jam mesin yang ditempah, unit acuan dan unit diterima. Kiraan tersebut menjadikan perubahan perakaunan kemudian boleh diaudit.
Contoh yang berfungsi: satu anjakan botol HDPE hipotesis
Setiap nombor dalam bahagian ini dicipta untuk menunjukkan kaedah. Ia bukan petikan Kinggle, kes pelanggan, percubaan mesin, harga bahan semasa, tarif utiliti atau purata industri. Gantikan andaian dengan invois pembeli, polisi gaji dan rekod syif terukur sebelum membuat keputusan pelaburan.
Andaikan syif berbayar dan ditempah selama lapan jam. Rehat setengah jam adalah di luar pengeluaran yang dirancang, dan berhenti mengambil setengah jam lagi, meninggalkan tujuh jam berjalan. Sel itu membentuk 240 botol setiap jam berjalan, jadi keluaran kasar ialah 1,680. Hasil lulus pertama ialah 95%, memberikan 1,596 botol diterima dan 84 penolakan. Penyebut kos ialah 1,596, bukan 1,680.
Andaikan setiap acuan menggunakan 100 g HDPE sebelum memangkas. Jumlah jisim yang diproses ialah 168 kg, atau 24 kg setiap jam berjalan. Badan botol siap seberat 80 g, jadi perbezaannya ialah trim 33.6 kg teoritikal merentasi semua acuan. 84 penolakan juga mengandungi 6.72 kg bahan badan siap. Angka-angka ini menunjukkan ke mana 168 kg pergi; mereka bukan pembelian resin tambahan.
| Input | Andaian atau keputusan | Sahkan dengan |
|---|---|---|
| Syif berbayar / ditempah | 8 jam | Gaji dan tempahan |
| Masa berjalan | 7 jam | Log dicap masa |
| Kadar kasar | 240 acuan/jam berjalan | Kaunter dan masa |
| acuan kasar | 1,680 botol | Kiraan yang didamaikan |
| Penerimaan lulus pertama | 95%; 1,596 baik; 84 ditolak | Log pemeriksaan |
| Jisim kasar / bersih | 100 g / 80 g | Sampel yang ditimbang |
| Resin dicas | 168 kg; tiada kredit sekerap | Stok keluaran dan tutup |
Seterusnya andaikan kos HDPE baru $1.30/kg dan kesemua 168 kg dicaj kepada syif ini. Meter khusus merekodkan 120 kWj, dibilkan pada ilustrasi $0.12/kWj. Dua pengendali yang ditugaskan dibayar selama lapan jam pada hipotesis dimuatkan $18 setiap orang-jam. Kilang itu menempah lapan jam mesin pada kadar overhed $25/jam yang diandaikan dengan jelas mengecualikan elektrik, operator tersebut, perkakas dan elaun utiliti/boleh guna yang berasingan.
| Garis kos | Aritmetik | USD/anjakan |
|---|---|---|
| HDPE segar | 168 kg × $1.30/kg | $218.40 |
| Elektrik | 120 kWj × $0.12/kWj | $14.40 |
| Buruh yang ditugaskan | 2 orang × 8 j × $18/j | $288.00 |
| Overhed mesin/kilang | 8 ditempah h × $25/j | $200.00 |
| Peruntukan alatan | Diandaikan elaun syif | $30.00 |
| Udara, air dan bahan habis pakai | Diandaikan elaun berasingan | $20.00 |
| Jumlah kos syif | Enam kos ditambah | $770.80 |
| Kos setiap botol yang diterima | $770.80 ÷ 1,596 | $0.483 |
Membundarkan $0.48296 kepada $0.483 adalah memadai untuk demonstrasi ini. Ia tidak membayangkan andaian adalah tepat kepada satu persepuluh sen. Dalam petikan sebenar, kekalkan ketepatan penuh dalam buku kerja, kemudian tunjukkan hasil bulat yang munasabah dengan andaian yang direkodkan di sebelahnya.
Contoh tidak termasuk pembungkusan, pengangkutan, cukai jualan, caj kewangan, hutang lapuk dan margin keuntungan. Tambahkan soalan tersebut hanya jika soalan perniagaan memerlukan harga jualan yang dihantar dan bukannya kos pembuatan yang ditentukan. Nyatakan sebarang kredit jualan semula sekerap secara eksplisit, disokong oleh rekod pemulihan sebenar atau perjanjian harga.
Harga input terendah mungkin tidak menjadikan botol terbaik termurah
Lembaran kos menjadi berguna apabila ia mendedahkan keputusan yang mengubah jawapan. Pegang setiap kos anjakan hipotetikal dan kiraan kasar melebihi pemalar, tetapi hasil lulus pertama lebih rendah daripada 95% kepada 90%. Keluaran yang diterima jatuh daripada 1,596 kepada 1,512. Peralihan $770.80 yang sama kini berharga kira-kira $0.510 setiap botol yang diterima. Iaitu kira-kira $0.027 lebih setiap botol yang baik tanpa peningkatan dalam invois resin atau buruh setiap jam.
Pulihkan hasil 95% dan bayangkan diskaun resin $0.10/kg. 168 kg bahan menjimatkan $16.80 dalam syif, atau kira-kira $0.011 setiap botol yang diterima. Di bawah andaian khusus ini, kehilangan lima mata peratusan kos hasil lebih tinggi daripada penjimatan diskaun resin. Ini adalah perbandingan senario, bukan tuntutan tentang setiap kilang acuan tamparan. Hasilnya bergantung pada kos tempatan dan mekanisme kecacatan sebenar.
| Senario | Kiraan yang diterima | Kos syif | Kos/botol bagus |
|---|---|---|---|
| Asas: 95% hasil | 1,596 | $770.80 | $0.483 |
| 90% hasil, input lain tidak berubah | 1,512 | $770.80 | $0.510 |
| 95% hasil, resin $0.10/kg lebih murah | 1,596 | $754.00 | $0.472 |
Meningkatkan hasil bukan percuma secara automatik. Kitaran yang lebih perlahan, bahagian yang lebih berat atau pemeriksaan tambahan boleh meningkatkan kualiti sambil meningkatkan kos. Ujian yang betul mengubah input proses sebenar bersama-sama, kemudian mengira semula output yang diterima dan jumlah kos yang diperuntukkan. Jangan ambil peningkatan kadar penolakan daripada satu percubaan dan peningkatan kadar kitaran dari yang lain, kemudian gabungkannya seolah-olah ia berlaku dalam satu larian.
Sensitiviti lain terdapat pada helaian yang sama. Pada kiraan tetap yang diterima, masa tempahan tambahan menambahkan kos mesin dan kemungkinan tenaga kerja. Pada keluaran kasar tetap, parison yang lebih berat meningkatkan penggunaan resin. Pada panjang syif tetap, penyejukan yang lebih lama boleh mengurangkan keluaran kasar. Setiap pautan hendaklah diukur. Kinggle'spanduan pengoptimuman kitaran masamenerangkan mengapa mencari langkah pengehadan sebenar penting sebelum meminta pengendali berjalan lebih pantas.
Apabila membandingkan peralatan, jalankan model pada lukisan botol yang sama, spesifikasi resin, ujian penerimaan dan jadual tahunan. Gunakan julat untuk input yang tidak pasti dan bukannya satu anggaran yang kelihatan yakin. Kes konservatif dengan lebih banyak hentian dan penerimaan yang lebih rendah boleh mendedahkan sama ada sesuatu projek masih berfungsi. Ini lebih berguna daripada "kos biasa setiap botol" tanpa sumber yang disalin daripada produk lain.
Apakah spesifikasi KGB2L Kinggle boleh memberitahu model kos
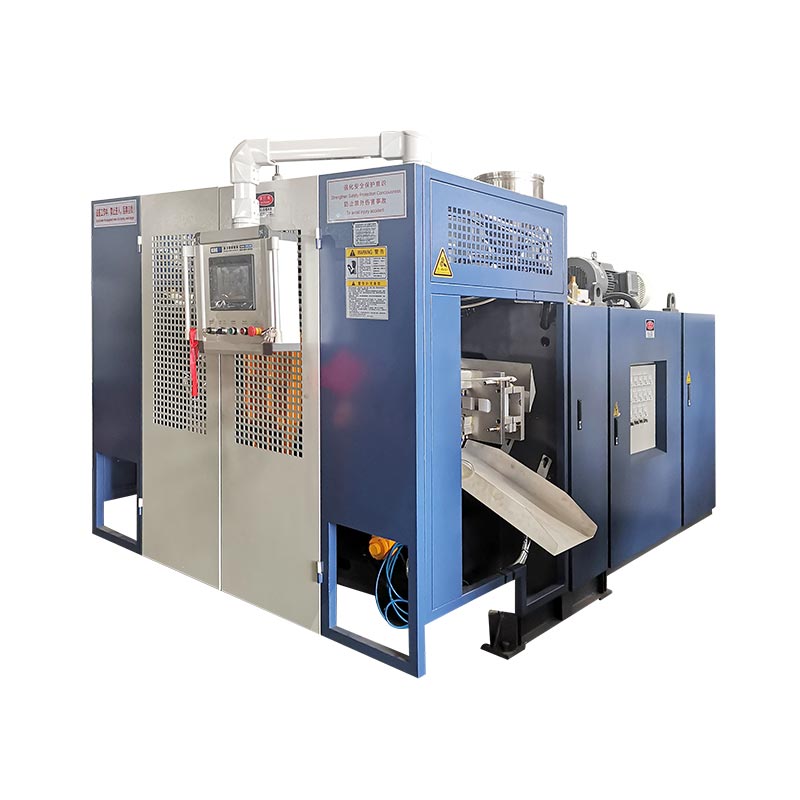
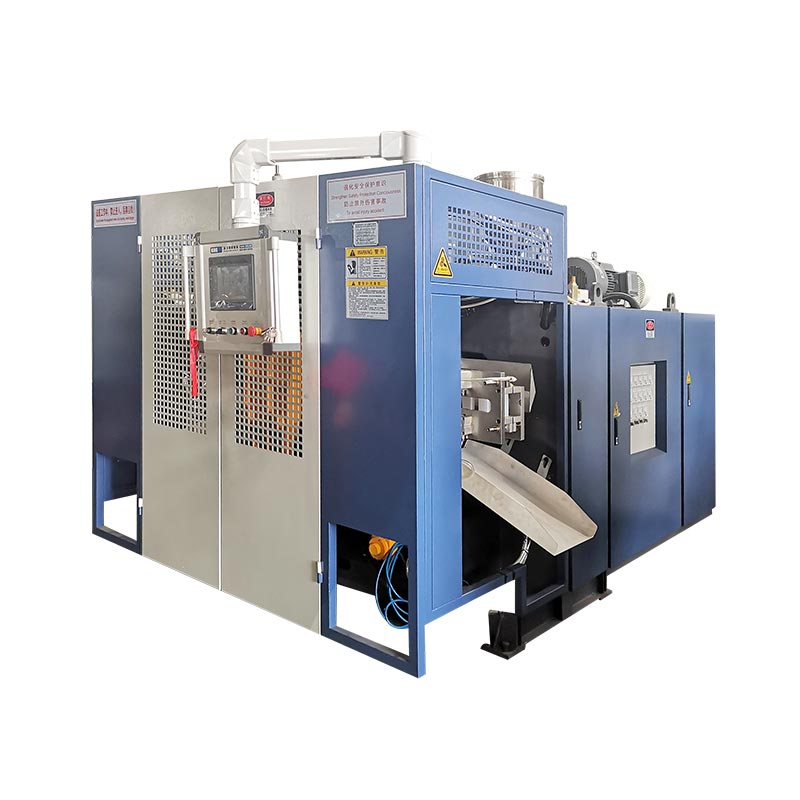
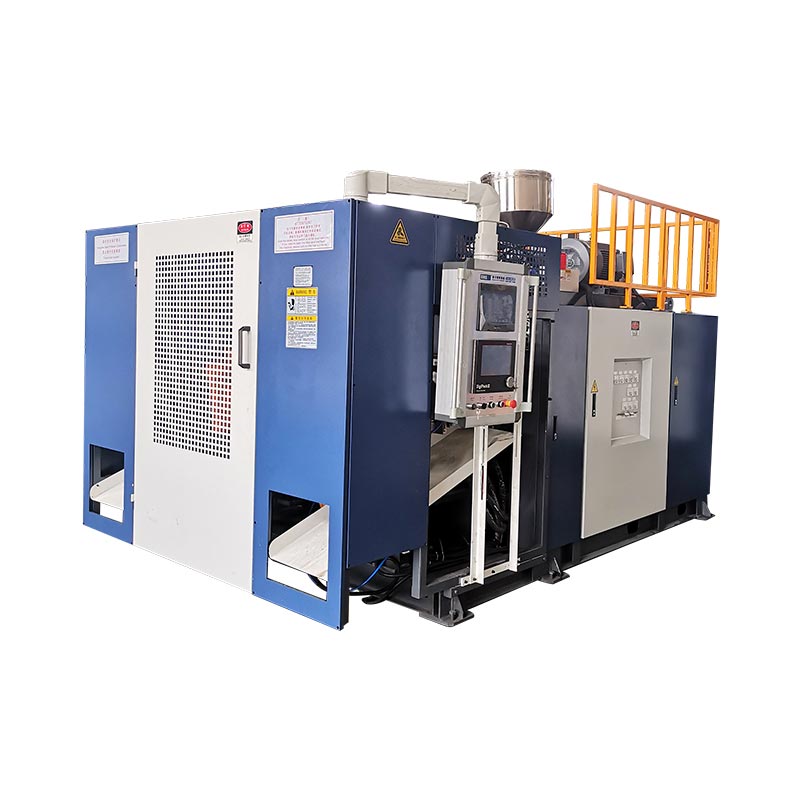
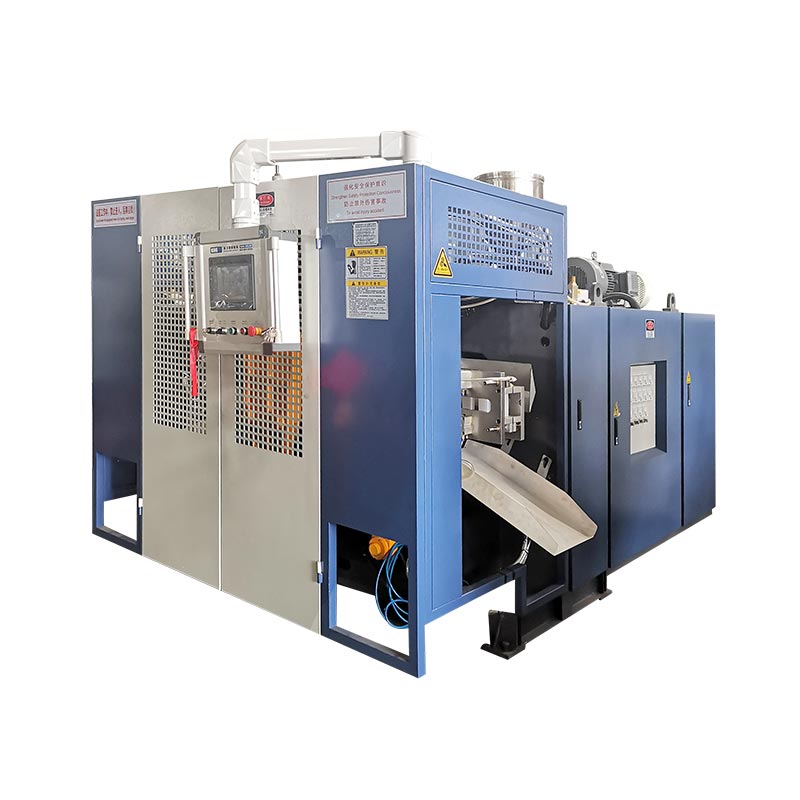
Kinggle'sHalaman produk stesen tunggal KGB2L 2Lmengenal pasti kapasiti kontena maksimum 2 L, medan 600 PC/HR yang dilabel secara eksplisit "Output(Kitaran kering)", medan kapasiti lebur HDPE sebanyak 30 kg/j dan medan "purata penggunaan tenaga" 12–18 kW. Ini adalah spesifikasi yang diterbitkan. Mereka tidak menamakan botol, acuan, gred bahan, sempadan utiliti atau output yang diterima yang diperlukan untuk kos unit sebenar.
Contoh hipotetikal menggunakan 24 kg/j bahan kasar selama tujuh jam larian, di bawah angka kapasiti lebur HDPE 30 kg/j halaman KGB2L yang diterbitkan. Itu hanyalah saringan pemprosesan awal. Ia tidak membuktikan botol, acuan dan resipi ini boleh mengekalkan 240 botol kasar sejam, mencapai penerimaan 95% atau sesuai dengan konfigurasi KGB2L tertentu.
Begitu juga, 120 kWj contoh ialah bacaan meter yang dicipta sepanjang tempoh kos yang dinyatakan. Ia tidak diperoleh daripada atau disahkan oleh medan 12–18 kW katalog KGB2L melainkan masa pengukuran dan sempadan peralatan sepadan. Angka kuasa kW didarab dengan jam yang diandaikan boleh menapis belanjawan, tetapi ia bukan hasil meter untuk talian yang dipasang.
Jangan masukkan 600 PC/HR sebagai output yang boleh dijual.Halaman produk memanggilnya angka kitaran kering. Penyemperitan resin, pembentukan parison, peniupan, penyejukan, penyingkiran, pemangkasan dan pemeriksaan menjejaskan kiraan sebenar. Kira kadar yang diterima dengan acuan dan produk yang dipilih, kemudian semak permintaan resin kasar terhadap spesifikasi daya pemprosesan yang berkenaan.
Spesifikasi mesin masih menyempitkan peralatan calon dan menunjukkan perkara yang memerlukan percubaan khusus produk atau penjelasan pembekal. Minta susunan kepala mati sebenar, rongga yang dimaksudkan, sampul acuan, skop utiliti dan keadaan ujian output yang diterima. Simpan jawapan bersama helaian kos dan bukannya menyalin nilai katalog ke dalam sel kewangan tanpa labelnya.
Soalan perolehan yang paling kukuh ialah sama ada mesin membuat bekas yang diluluskan berulang kali pada output yang diterima yang diperlukan untuk pesanan. Kinggle'spanduan ujian penerimaan kilangmenetapkan rekod yang diperlukan untuk mempertahankan output dan kesimpulan yang berkualiti. Model kos hanya sekuat rekod pengeluaran itu.
Bina lembaran kos sebelum meluluskan anggaran pengeluaran
Lembaran kerja yang berguna adalah cukup ringkas untuk penyelia menyiapkan semasa larian dan cukup tepat untuk diaudit kewangan kemudian. Letakkan identiti produk, semakan acuan, lot resin dan mata wang di bahagian atas. Kemudian labelkan nilai sumber sebagai diukur, didokumenkan nilai invois/gaji atau andaian. Sel tanpa sumber tidak sepatutnya menjadi hasil pelanggan yang dijanjikan secara senyap.
- Tentukan penerimaan.Catatkan lukisan, kriteria ujian dan sama ada pengiraan berlaku selepas pengacuan, pemangkasan, ujian kebocoran atau pembungkusan.
- Log masa.Tangkap waktu yang ditempah, dirancang dan berjalan, perhentian, permulaan dan masa pertukaran dengan cap masa.
- Selaraskan bahan.Timbang resin yang dikeluarkan dan baki; rekod pembersihan, pemangkasan, penolakan, pengilangan semula yang diluluskan dan kredit sekerap yang disahkan.
- Baca meter dan kakitangan.Merekod bacaan elektrik, peralatan dalam sempadan meter, jam orang berbayar dan peruntukan utiliti bersama.
- Tetapkan kos sekali.Masukkan bahan yang didokumenkan, tenaga, buruh, overhed mesin, peruntukan acuan dan bahan habis pakai; semak pendua.
- Kira botol yang diterima.Selaraskan kiraan kasar, penolakan, kerja semula dan kerja dalam proses, kemudian bahagikan kos yang diperuntukkan dengan kiraan yang diterima.
- Uji keputusan.Kira semula dengan hasil yang lebih rendah, hentian yang lebih lama, parison yang lebih berat dan susunan yang lebih pendek. Senaraikan andaian yang memerlukan bukti perbicaraan.
Takrif penerimaan harus berjalan dengan nombor. “$0.483 sebotol” tidak boleh dipindah milik; "$0.483 setiap botol dipangkas yang diterima di bawah lejar lapan jam hipotesis ini" boleh ditafsirkan. Kilang sebenar harus menggantikan datanya dan menyatakan sama ada keputusan termasuk pengendalian huluan, pemeriksaan hiliran, pembungkusan dan utiliti dikongsi.
Selaraskan sebelum membentangkan keputusan: diterima tambah ditolak serta bahagian acuan yang tidak diselesaikan harus menjelaskan kiraan kasar. Stok pembukaan ditambah penambahan tolak stok penutup dan pemindahan yang didokumenkan harus menjelaskan resin yang digunakan. Selang meter hendaklah bertepatan dengan tempoh pengeluaran atau diperuntukkan secara telus. Jika semakan itu gagal, betulkan rekod sebelum membahaskan sen dalam kos unit akhir.
Perspektif kilang adalah dalam semakan tersebut. Botol sampel boleh menunjukkan geometri; larian bermasa dan ditimbang menunjukkan sama ada sesuatu proses itu boleh diulang dan ekonomi. Simpan resipi asas, tetapan, hasil pemeriksaan dan laporan percubaan bersama-sama. Jika pembekal menyemak anggaran kos, tanya andaian yang diubah: output yang diterima, jisim kasar, tenaga, skop buruh, perkakas atau overhed.
Minta semakan mesin dan kos khusus produk
Hantar lukisan atau sampel botol kepada Kinggle, gred bahan, berat sasaran, jam pengeluaran yang dirancang, sasaran keluaran yang diterima dan keperluan pemeriksaan. Minta pasukan untuk mengenal pasti konfigurasi yang sesuai dan bukti yang masih diperlukan untuk anggaran kos yang boleh dipertahankan. Harga resin tempatan, tarif, upah dan overhed harus datang dari rekod pembeli.
gunaHalaman hubungan rasmi Kinggle. Ia menyenaraikan Ningbo Kinggle Machinery Co., Ltd., Yuyao City, Ningbo, Zhejiang, China,sales@kinggle.comdan+86-574-87103665. Tiada testimoni pelanggan atau hasil projek yang tidak disahkan telah ditambahkan di sini.
Soalan lazim
Jawapan ini menggunakan sempadan yang sama seperti lembaran kerja. Untuk proses, produk atau dasar perakaunan yang berbeza, namakan semula penyebut dan laraskan garis kos sebelum membandingkan hasil.
Bagaimanakah kos pengacuan tamparan seunit dikira?
Tambah bahan, utiliti yang diukur, buruh berbayar, overhed mesin tidak bertindih, peruntukan perkakas dan kos pembuatan lain yang diperuntukkan untuk satu tempoh yang ditetapkan. Bahagikan jumlah itu dengan bekas yang diterima di tempat pemeriksaan yang dinyatakan dalam tempoh yang sama. Kekalkan rekod input supaya pengiraan boleh disemak dan diulang.
Adakah botol kilat dan botol ditolak dikira dalam kos bahan?
ya. Bahan yang digunakan untuk membuat botol denyar dan botol ditolak tergolong dalam baki damar tempoh tersebut. Jangan tambah resin yang sama sekali lagi sebagai caj sisa yang berasingan selepas kos pembeliannya disertakan. Catatkan penyusunan semula yang diluluskan, baki inventori dan kredit jualan semula yang disahkan secara berasingan supaya pemulihan tidak menjadi diskaun yang tidak disokong.
Bolehkah kadar kitaran kering mesin digunakan untuk menganggarkan kos botol?
Hanya sebagai rujukan mekanikal terhad. Kadar kitaran kering tidak membuktikan pengacuan, penyejukan, pemangkasan atau output yang diterima produk. Halaman KGB2L Kinggle melabelkan angka 600 PC/HR sebagai kitaran kering. Gunakan larian khusus produk atau senario yang dinyatakan dengan jelas untuk penyebut kos dan simpan data katalog berasingan daripada hasil yang diukur.
Adakah kos elektrik berdasarkan kW atau kWj?
Gunakan kWj yang digunakan dalam tempoh yang ditetapkan dan darab dengan tarif elektrik yang berkenaan. kW menerangkan kuasa, manakala kWj menerangkan tenaga yang digunakan dari semasa ke semasa. Kenal pasti sama ada meter termasuk mesin pengacuan tamparan sahaja atau juga pemampat, sistem penyejukan, pengisar, robot dan peralatan pemeriksaan. Tambahkan utiliti kongsi sekali, menggunakan peruntukan yang didokumenkan.
Apakah cara terpantas yang boleh dipercayai untuk mengurangkan kos setiap botol yang baik?
Tiada tuas pertama sejagat. Selaraskan baki jisim dan tolak log, kemudian kenal pasti kerugian terbesar yang boleh dielakkan. Profil parison yang stabil, kesesakan penyejukan yang diperbetulkan atau kegagalan ujian kebocoran yang diselesaikan mungkin membantu lebih daripada diskaun resin yang kecil, tetapi perubahan mesti lulus ujian produk yang diluluskan dan dinilai pada output yang diterima dan jumlah kos daripada larian yang sama.
Sempadan sumber: Halaman dipaut Kinggle menyokong spesifikasi yang dipetik, butiran syarikat dan kaedah berkaitan. EUROMAP 46.2 menyokong pengukuran tenaga khusus produk. Semua harga contoh kerja, kadar, berat, hasil dan kos adalah input editorial hipotetikal.